Finpe investhor
Aplicación de finanzas personales que combina control de gastos y seguimiento de portafolio.
- Finanzas-personales
Llevaba mis finanzas en hojas de cálculo y funcionaba, hasta que dejó de funcionar.
El problema de las hojas de cálculo no es que no sirvan. Es que el costo de mantenerlas crece: más pestañas, más fórmulas encadenadas, más pasos manuales cada mes. Llega un punto en que actualizarlas es media hora de trabajo, se empieza a posponer, y un día se pierde la serie. Una serie financiera interrumpida vale mucho menos que una continua.
Había además un problema conceptual más grande. Mis finanzas estaban partidas en pedazos que no se hablaban entre sí: el gasto del mes por un lado, las inversiones por otro, el patrimonio en ninguna parte, y la pregunta de cuándo podría dejar de trabajar sin responder nunca. Y todo eso es una sola cosa: lo que no gasto es lo que invierto, lo que invierto es lo que construye mi patrimonio, y mi patrimonio es lo que define mi independencia.
Las aplicaciones comerciales que resuelven esto están hechas para Estados Unidos: conectan cuentas bancarias que aquí no existen, razonan en dólares y no entienden un crédito a doce cuotas.
Lo construí con la ambición explícita de que un economista con maestría en finanzas pudiera llevar sus finanzas personales al nivel que le enseñaron a analizar empresas.
Arquitectura del sistema
Está organizado en tres capas, y esa separación es la idea central del diseño:
Operativo — lo que pasa cada mes: gastos, suscripciones, ingresos, presupuesto
Patrimonial — lo que se acumula: inversiones y patrimonio total
Estratégico — hacia dónde va: planeación FIRE, valoraciones, calendario de resultados
Cada capa se alimenta de la anterior. El gasto real alimenta el presupuesto; el presupuesto define el ahorro; el ahorro alimenta las inversiones; las inversiones alimentan el patrimonio; el patrimonio alimenta la planeación de retiro. La cadena completa está conectada, y ese es justamente el punto.
Capa operativa
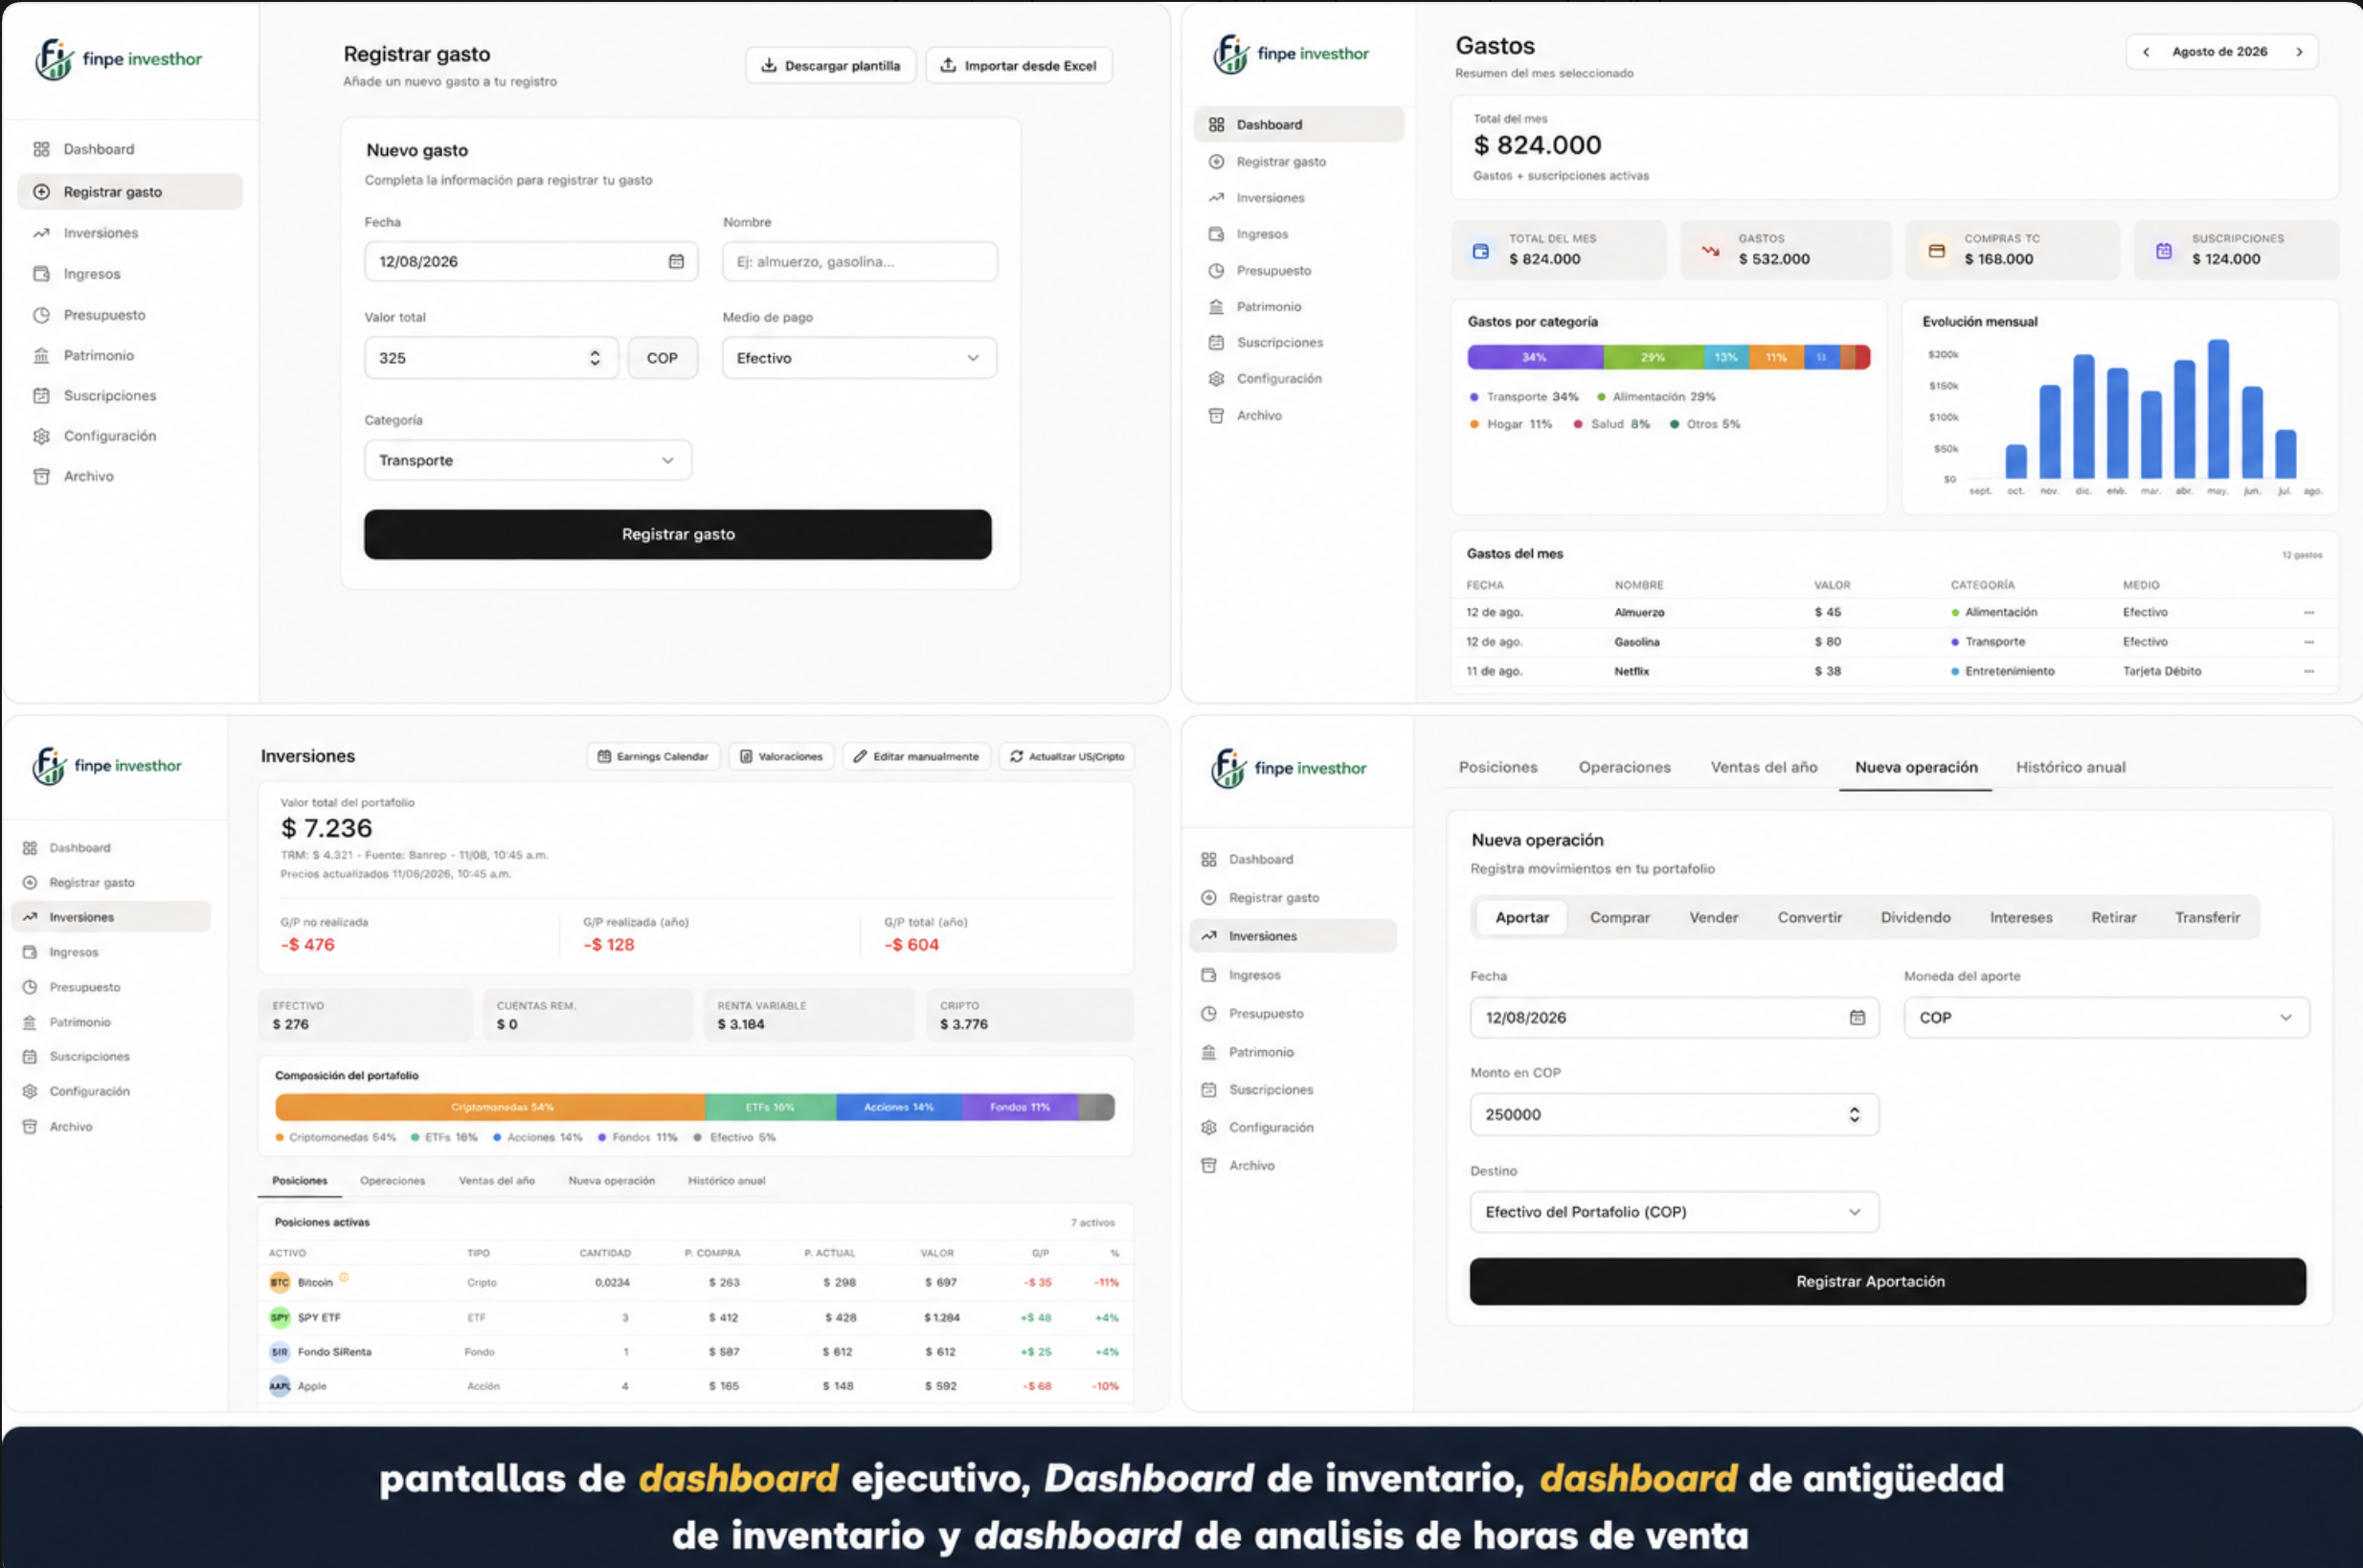
Gastos
Registro mensual con formulario optimizado para el teléfono, porque el gasto se registra en el momento o no se registra nunca.
Categorías de gasto con color propio
Medios de pago diferenciados entre contado y crédito
Lógica de cuotas de tarjeta de crédito: una compra a una cuota cae en el mes actual; una compra a varias cuotas empieza a impactar desde el mes siguiente y se distribuye. Esto suena a detalle y no lo es: sin ello, el gasto de un mes con una compra grande se ve catastrófico y los siguientes se ven irreales.
Tablero mensual con archivo de meses anteriores
Suscripciones
Los pagos recurrentes tienen su propio módulo por una razón concreta: cambian de precio con el tiempo.
El módulo mantiene un historial de precios que preserva los valores pasados cuando actualizo uno. Si un servicio subió de veinte mil a treinta mil, los meses anteriores siguen mostrando veinte mil. Es la misma lección que aprendí en el sistema de la empresa: un reporte histórico nunca debe leer el precio actual, o el pasado cambia solo cada vez que actualizas algo.
Ingresos
Módulo deliberadamente minimalista: sin tablero, sin gráficas, sin nada. Su única función es alimentar los promedios que usan los demás módulos.
Es una decisión de diseño que defiendo: no todo módulo necesita interfaz propia. Algunos existen solo para ser insumo de otros.
Presupuesto
Este módulo tiene dos propósitos que resultaron encajar bien juntos.
Como planeador mensual, se autocompleta con el promedio de los últimos meses categoría por categoría, y con el ingreso promedio. Todo es ajustable. La métrica clave que devuelve no es el gasto total: es cuánto queda libre al mes, que es el número con el que uno de verdad planea.
Como simulador de compras, tomo el valor de algo que quiero comprar, el número de cuotas y la tasa de interés, y me dice tres cosas: si me alcanza dentro de mi presupuesto, cuánto voy a pagar solo en intereses, y el costo de oportunidad—qué habría pasado con esa misma plata invertida durante el mismo plazo.
Ese último número es el que cambia decisiones. Ver "esto cuesta dos millones" no impresiona a nadie. Ver "esto cuesta dos millones más trescientos mil en intereses, y esa plata invertida serían tres millones en cinco años" es otra conversación.
Capa patrimonial
Inversiones
El módulo más técnico de la aplicación.
Tipos de activo soportados: acciones, ETFs, criptomonedas, fondos, cuentas de ahorro, divisas, oro y otros. Cada tipo con su color en toda la interfaz.
Caja del portafolio separada de las cuentas de ahorro. Distinción que la mayoría de aplicaciones no hace y que importa: la plata que está en el portafolio esperando ser invertida no es lo mismo que la plata que está en una cuenta de ahorro rindiendo. Mezclarlas distorsiona tanto la composición como el rendimiento.
Operaciones soportadas: compra, venta, aportes de capital, retiros, dividendos, intereses de cuentas de ahorro y traslados internos entre activos.
Cierre anual con fotografías del portafolio. Al cerrar un año se guarda una fotografía completa —activos, cantidades y precios— se calcula la rentabilidad del año, y se abre automáticamente el año siguiente usando ese cierre como apertura.
Histórico por año, donde cada año cerrado muestra: valor de inicio contra valor de cierre, rentabilidad del año, las fotografías de apertura y cierre, el rendimiento individual de cada activo, el resumen de todas las operaciones y los flujos de capital totales.
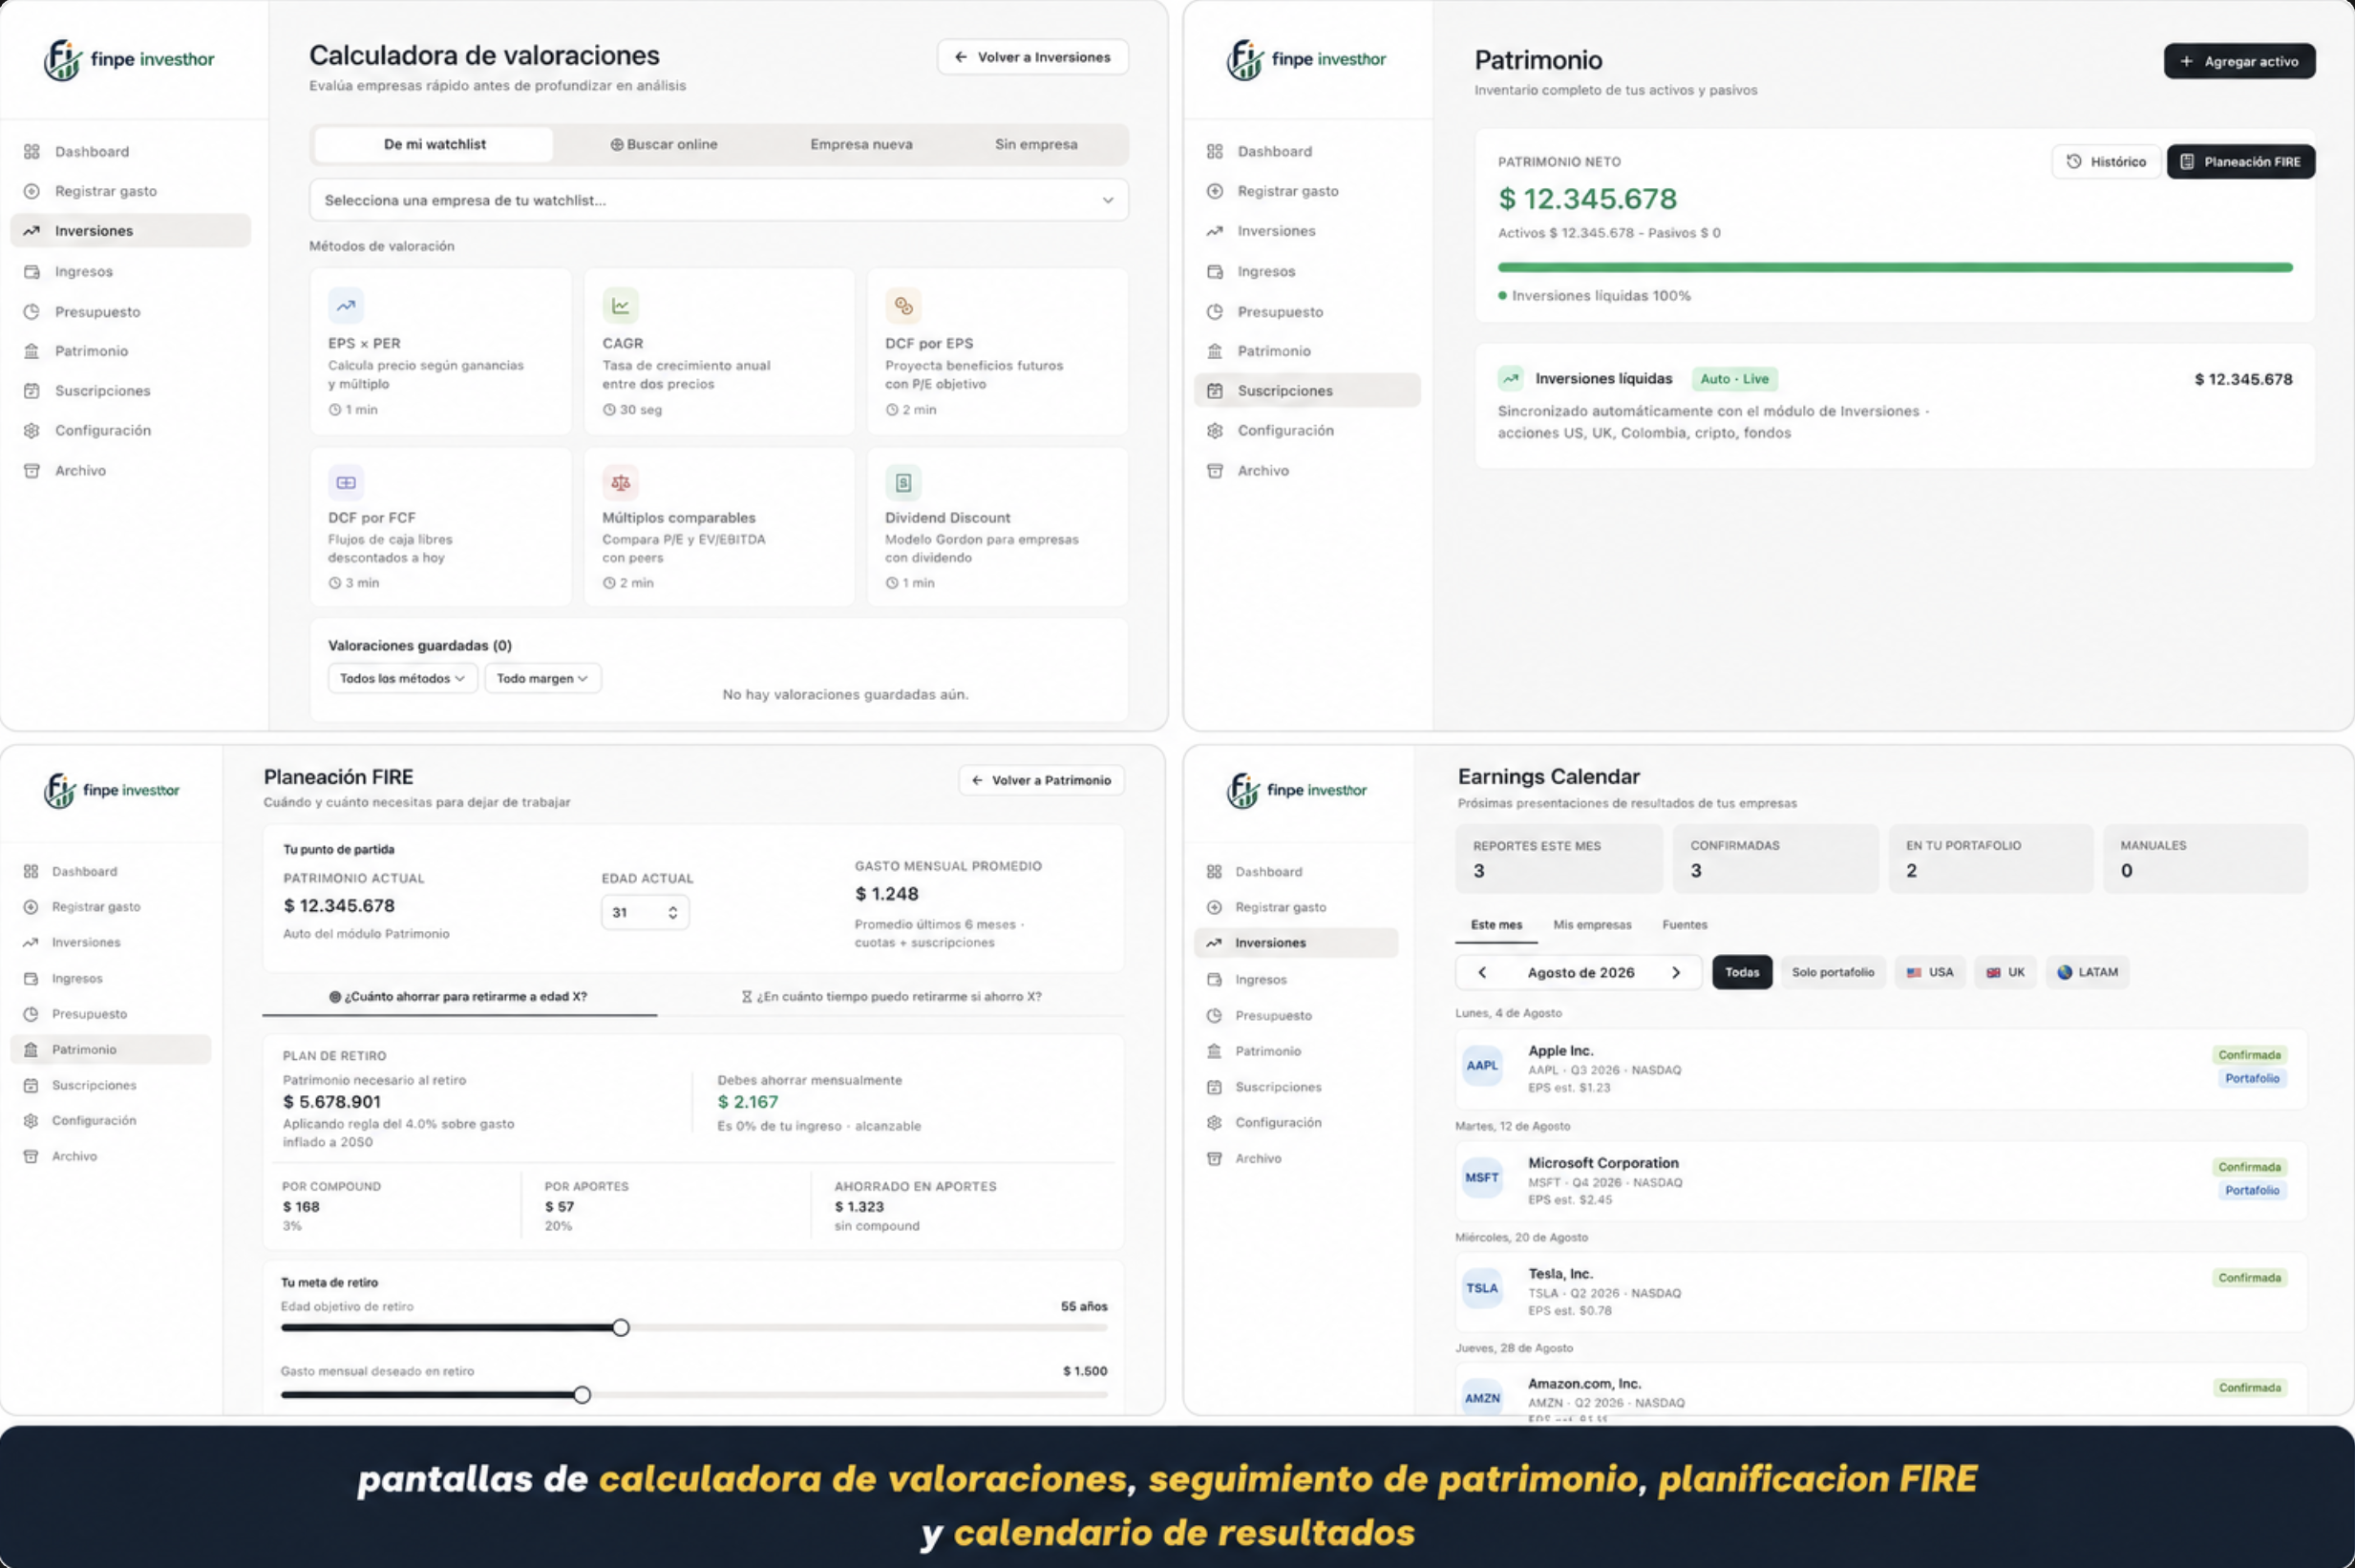
Patrimonio
Consolida todo lo que tengo, no solo lo líquido.
Activos manuales: inmuebles, empresas, vehículos y otros
Activos líquidos automáticos: se traen directamente del módulo de inversiones, sin doble registro
Pasivos: los créditos se restan
Patrimonio neto consolidado como resultado
Capa estratégica
Calculadora de valoración de empresas privadas
Este módulo existe porque una parte relevante del patrimonio de cualquier empresario está en su propia empresa, y ese activo normalmente aparece en el balance personal como una cifra inventada o directamente no aparece.
Cómo funciona:
Múltiplos típicos por sector y país. Cada sector tiene sus rangos característicos de valor sobre ventas, valor sobre EBITDA y precio sobre utilidad.
Ajuste por crecimiento. Un crecimiento por encima del promedio sube el múltiplo y uno por debajo lo baja, con topes en ambos extremos para que el ajuste no se desborde.
Descuento por tamaño y por concentración. Una empresa pequeña o con su facturación concentrada en pocos clientes vale menos por peso de ventas que una grande y diversificada. Ese descuento es real y sistemático.
Triangulación por tres métodos. Se calcula el valor por ventas, por EBITDA y por utilidad neta, restando deuda neta donde corresponde. La valoración final es el promedio de los tres.
Rango razonable de más o menos veinte por ciento sobre el resultado, porque dar un número exacto sería falsa precisión.
Se guarda como activo del patrimonio, quedando registrado el método y la fecha de valoración.
El módulo incluye una advertencia explícita de que es una estimación basada en múltiplos sectoriales y no reemplaza una valoración profesional. Porque no lo hace.
Planeación FIRE
El módulo que amarra todo lo demás. Calcula independencia financiera con dos modos:
Modo 1 — ¿Cuánto debo ahorrar mensualmente para retirarme a la edad X con un gasto Y?
Modo 2 — ¿En cuánto tiempo puedo retirarme si ahorro X al mes?
Ambos parten del patrimonio actual, que se trae automáticamente del módulo de patrimonio, y trabajan con la regla del cuatro por ciento del estudio Trinity, ajustada por inflación para que el gasto deseado esté en pesos de hoy.
Todos los parámetros son ajustables, incluida la tasa de retiro misma. Al principio la dejé fija en cuatro por ciento y fue el primer cambio que me pedí a mí mismo: el cuatro por ciento es una convención razonable, no una ley física, y con la inflación colombiana la conversación es distinta. Una herramienta que te obliga a aceptar el supuesto de otro no sirve para pensar.
Muestra además una descomposición que me parece el número más revelador de toda la aplicación: cuánto del patrimonio final viene del crecimiento compuesto de lo que ya tengo hoy, y cuánto de los aportes futuros.
Se guardan múltiples planes, para poder comparar escenarios distintos en el tiempo.
Calendario de resultados
Cuándo reporta cada empresa que sigo. Los mercados principales de forma automatizada; el mercado local con registro manual, porque la información latinoamericana no está disponible con la misma calidad ni con la misma anticipación.
Diseño
Todo está pensado para usarse desde el teléfono, porque es desde donde de verdad se registra un gasto.
Fondo neutro cálido, tarjetas blancas con bordes de medio punto, sin sombras
Números tabulares en todos los valores monetarios, para que las columnas de cifras se alineen visualmente
Colores semánticos consistentes: verde para ganancia, rojo para pérdida
Barra horizontal apilada para la composición del portafolio en lugar de un gráfico de torta, porque a igualdad de espacio se leen mejor las proporciones
En móvil, las tablas se convierten en tarjetas apiladas, una por activo o por transacción, en vez de obligar a hacer scroll lateral
Objetivos táctiles de al menos cuarenta y cuatro píxeles, siguiendo las guías de interfaz de Apple
Navegación inferior fija en móvil
Lo que aprendí
Separar suerte de decisión cambió por completo la lectura de mi propio desempeño. Hubo años que creía buenos y no lo eran, y al revés. Es incómodo y es exactamente el tipo de información por la que vale la pena construir algo. La continuidad del dato vale más que la sofisticación del análisis. Una serie mediocre pero ininterrumpida de cinco años dice mucho más que un modelo elegante alimentado con datos de tres meses. Todo lo que reduzca la fricción de registrar se paga solo. El gasto y la inversión son el mismo problema visto en dos escalas de tiempo. Tenerlos en la misma herramienta hace evidente algo que en archivos separados nunca se ve.